Banque du Canada : le taux de 2,25 % pourrait grimper dès la fin du mois, et votre hypothèque avec
La Fed a déjà relevé son taux en septembre, et le taux d’emprunt à dix ans de Washington a touché un sommet depuis 2002. Marge de crédit, taux variable, taux fixe : voici qui paierait une hausse au Canada, et qui en profiterait.
Quand le meunier augmente le prix de la farine, le boulanger finit toujours par afficher un pain plus cher. Le crédit fonctionne de la même façon : la banque centrale fixe le prix de base de l’argent, et les banques le refilent à leurs clients. Or, ce prix de base pourrait bientôt monter au Canada.
Selon un récapitulatif publié samedi par Radio-Canada, le taux directeur canadien, c’est-à-dire le taux auquel la Banque du Canada prête aux institutions financières, est de 2,25 % depuis un an. La hausse des prix à la pompe et l’influence de l’économie américaine pourraient toutefois pousser la banque centrale à le relever, peut-être dès la fin du mois.
Washington a déjà bougé
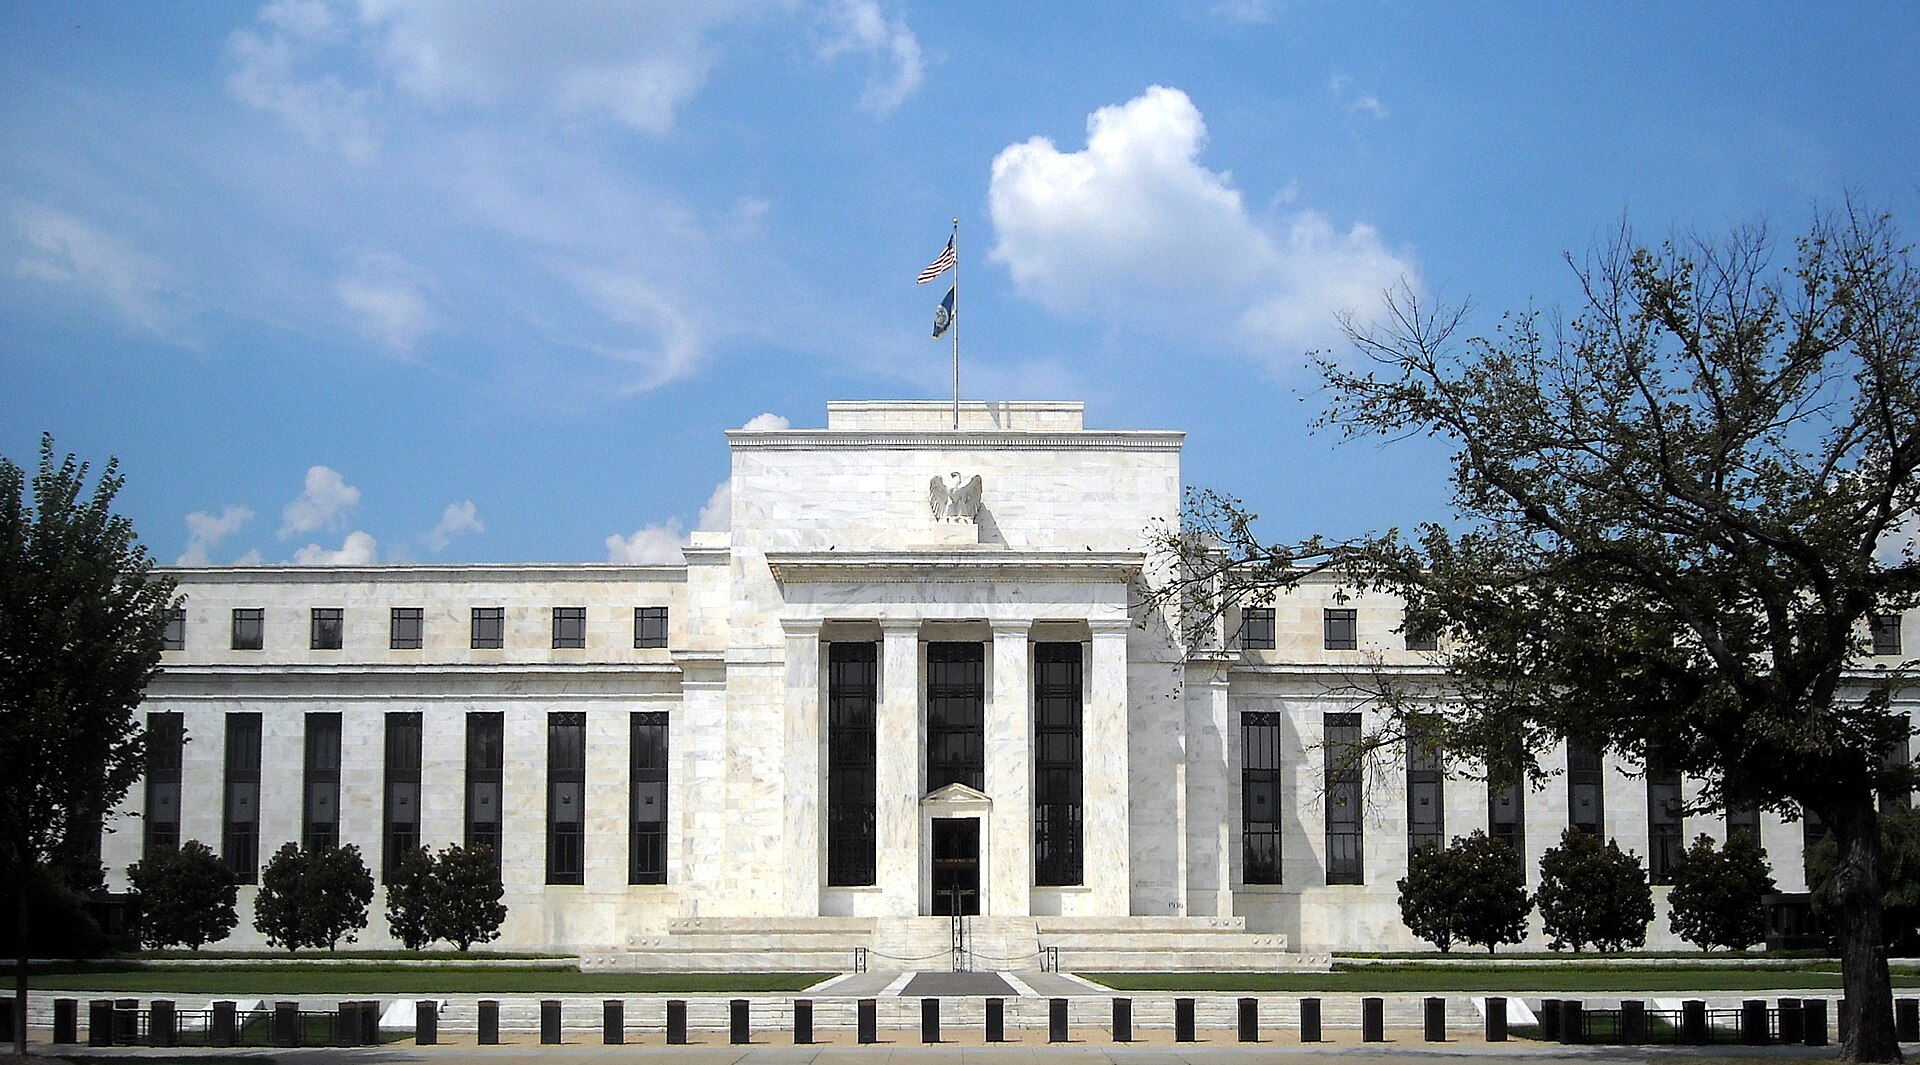
Le signal est venu du sud. Début septembre, la Réserve fédérale américaine (la Fed) a fait passer son taux directeur de 3,75 % à 4 %, sa première hausse en plus de trois ans. Elle voulait freiner une inflation attisée notamment par la guerre en Iran, qui fait grimper le prix de l’essence.
Depuis, les données se sont brouillées. Vendredi, le rapport sur l’emploi américain a déçu : 29 000 postes créés en septembre, presque trois fois moins que prévu, et un taux de chômage passé de 4,1 % à 4,2 %, a rapporté La Presse. Les investisseurs misent maintenant sur un statu quo de la Fed en octobre, avant une possible hausse en décembre, selon l’outil de veille CME FedWatch.
Les Bourses ont applaudi. À Toronto, l’indice composé S&P/TSX a gagné 347,89 points, soit 0,99 %, pour clôturer à 35 502,65 points.
Le vrai message vient des obligations
Le marché de la dette, lui, n’a pas baissé la garde. Le taux d’emprunt à dix ans du gouvernement américain est descendu jusqu’à 5,15 % vendredi avant de remonter à 5,27 % vers 16 h 25. La veille, il avait touché 5,34 %, un niveau inédit depuis 2002.
Ce taux à long terme, c’est en quelque sorte le loyer que paie Washington pour emprunter, et il sert de repère à bien d’autres prêts. Pour l’analyste Christopher Low, de FHN Financial, la cause est claire : « Les inquiétudes concernant l’ampleur du déficit et le fait que l’inflation reste un sujet de préoccupation sont telles » que les rendements ne baissent pas si facilement, a-t-il expliqué à l’AFP. Autrement dit, les déficits publics ont un prix, et ce sont les emprunteurs, gouvernements comme ménages, qui finissent par le payer.
Ce qui change pour vous
Une hausse du taux directeur ne frappe pas tout le monde de la même façon, rappelle Radio-Canada.
- Marge de crédit : le coût des intérêts devrait augmenter assez rapidement.
- Hypothèque à taux variable : le paiement mensuel risque de grimper, ou une plus grande part servira à payer les intérêts.
- Hypothèque à taux fixe : rien ne bouge pour l’instant, mais l’effet pourrait se faire sentir au renouvellement.
- Nouveaux emprunts (maison, auto) : les sommes à rembourser chaque mois seront en général plus élevées.
Les épargnants, eux, ont une raison de sourire. Une hausse peut améliorer le rendement des comptes d’épargne à intérêt élevé et rendre plus attrayants les certificats de placement garanti (CPG), ces dépôts à terme dont le capital est protégé.
La logique d’une hausse reste la même : quand emprunter coûte plus cher, consommateurs et entreprises freinent leurs achats financés à crédit, ce qui ralentit l’économie et, en principe, l’inflation.
Pour l’instant, la Banque du Canada n’a rien annoncé. Mais quand le meunier hausse ses prix au sud de la frontière, mieux vaut vérifier dès maintenant combien coûtera le pain au prochain renouvellement.