Dette française : les intérêts coûtent plus cher que l'éducation et la défense, selon un économiste
Le taux à dix ans de Paris s'est approché de 5 %, un niveau inédit depuis le début des années 2000. Pour les lecteurs québécois, la leçon porte sur la marge de manœuvre qu'un État garde quand les crises s'enchaînent.
La France dépense désormais davantage pour payer les intérêts de sa dette que pour son éducation ou sa défense, explique Justin Paquet, économiste principal à la Banque Nationale. Au Québec, le dernier exercice sans déficit remonte à 2019-2020. Au fédéral, il faut remonter à 2014-2015, année où Ottawa a dégagé un excédent d'environ 1,9 milliard de dollars. Pour M. Paquet, la situation française est bien pire que celle du Canada aujourd'hui.
Le déséquilibre n'a rien de soudain. Radio-Canada rappelle que 1974 est la dernière année où le budget de l'État français n'a pas été déficitaire, c'est-à-dire où les dépenses ne dépassaient pas les revenus. Le taux à dix ans, le coût que paie l'État pour emprunter sur les marchés, s'est approché la semaine dernière de 5 %, un niveau jamais vu depuis le début des années 2000. Quand ce taux monte, chaque nouvel emprunt coûte plus cher, et la facture d'intérêts s'alourdit année après année. Le taux moyen payé sur l'ensemble de la dette existante reste pourtant autour de 2,3 %, selon Jérémie Peloso, stratège en chef pour l'Europe chez BCA Research, une firme de recherche pour investisseurs institutionnels.
Un autre indicateur attire l'attention : l'écart entre les taux allemand et français sur dix ans, appelé « spread », a fortement grandi ces dernières semaines. Ce mot désigne la prime que les investisseurs exigent pour prêter à Paris plutôt qu'à Berlin. Ce mouvement ravive le spectre de la crise de la zone euro du début des années 2010.
Pourquoi la France se retrouve-t-elle dans cette position? Il y a probablement juste les États-Unis qui se comparent à la France au sein du G7, note M. Paquet. Or la France ne dispose pas de l'atout qui distingue Washington : sa monnaie n'est pas utilisée comme monnaie de réserve, c'est-à-dire détenue par les banques centrales et les investisseurs du monde comme valeur sûre.
Les crises se sont enchaînées : la pandémie de COVID-19, le premier choc énergétique lié à l'invasion de l'Ukraine, puis la guerre contre l'Iran. Les gouvernements occidentaux ont tous délié les cordons de leur bourse pour soutenir leur économie. La France ne dispose plus de la même marge pour répondre à la suivante.
Pour réduire le déficit, il ne reste que deux leviers. Hausser les taxes? M. Paquet juge la chose difficile, car la France prélève déjà beaucoup de taxes par rapport à la moyenne des économies avancées. Réduire les dépenses? Cela passerait, selon lui, par une hausse de l'âge de la retraite, un dossier explosif : des manifestations massives avaient éclaté à l'hiver 2023, quand le gouvernement avait déposé une réforme en ce sens.
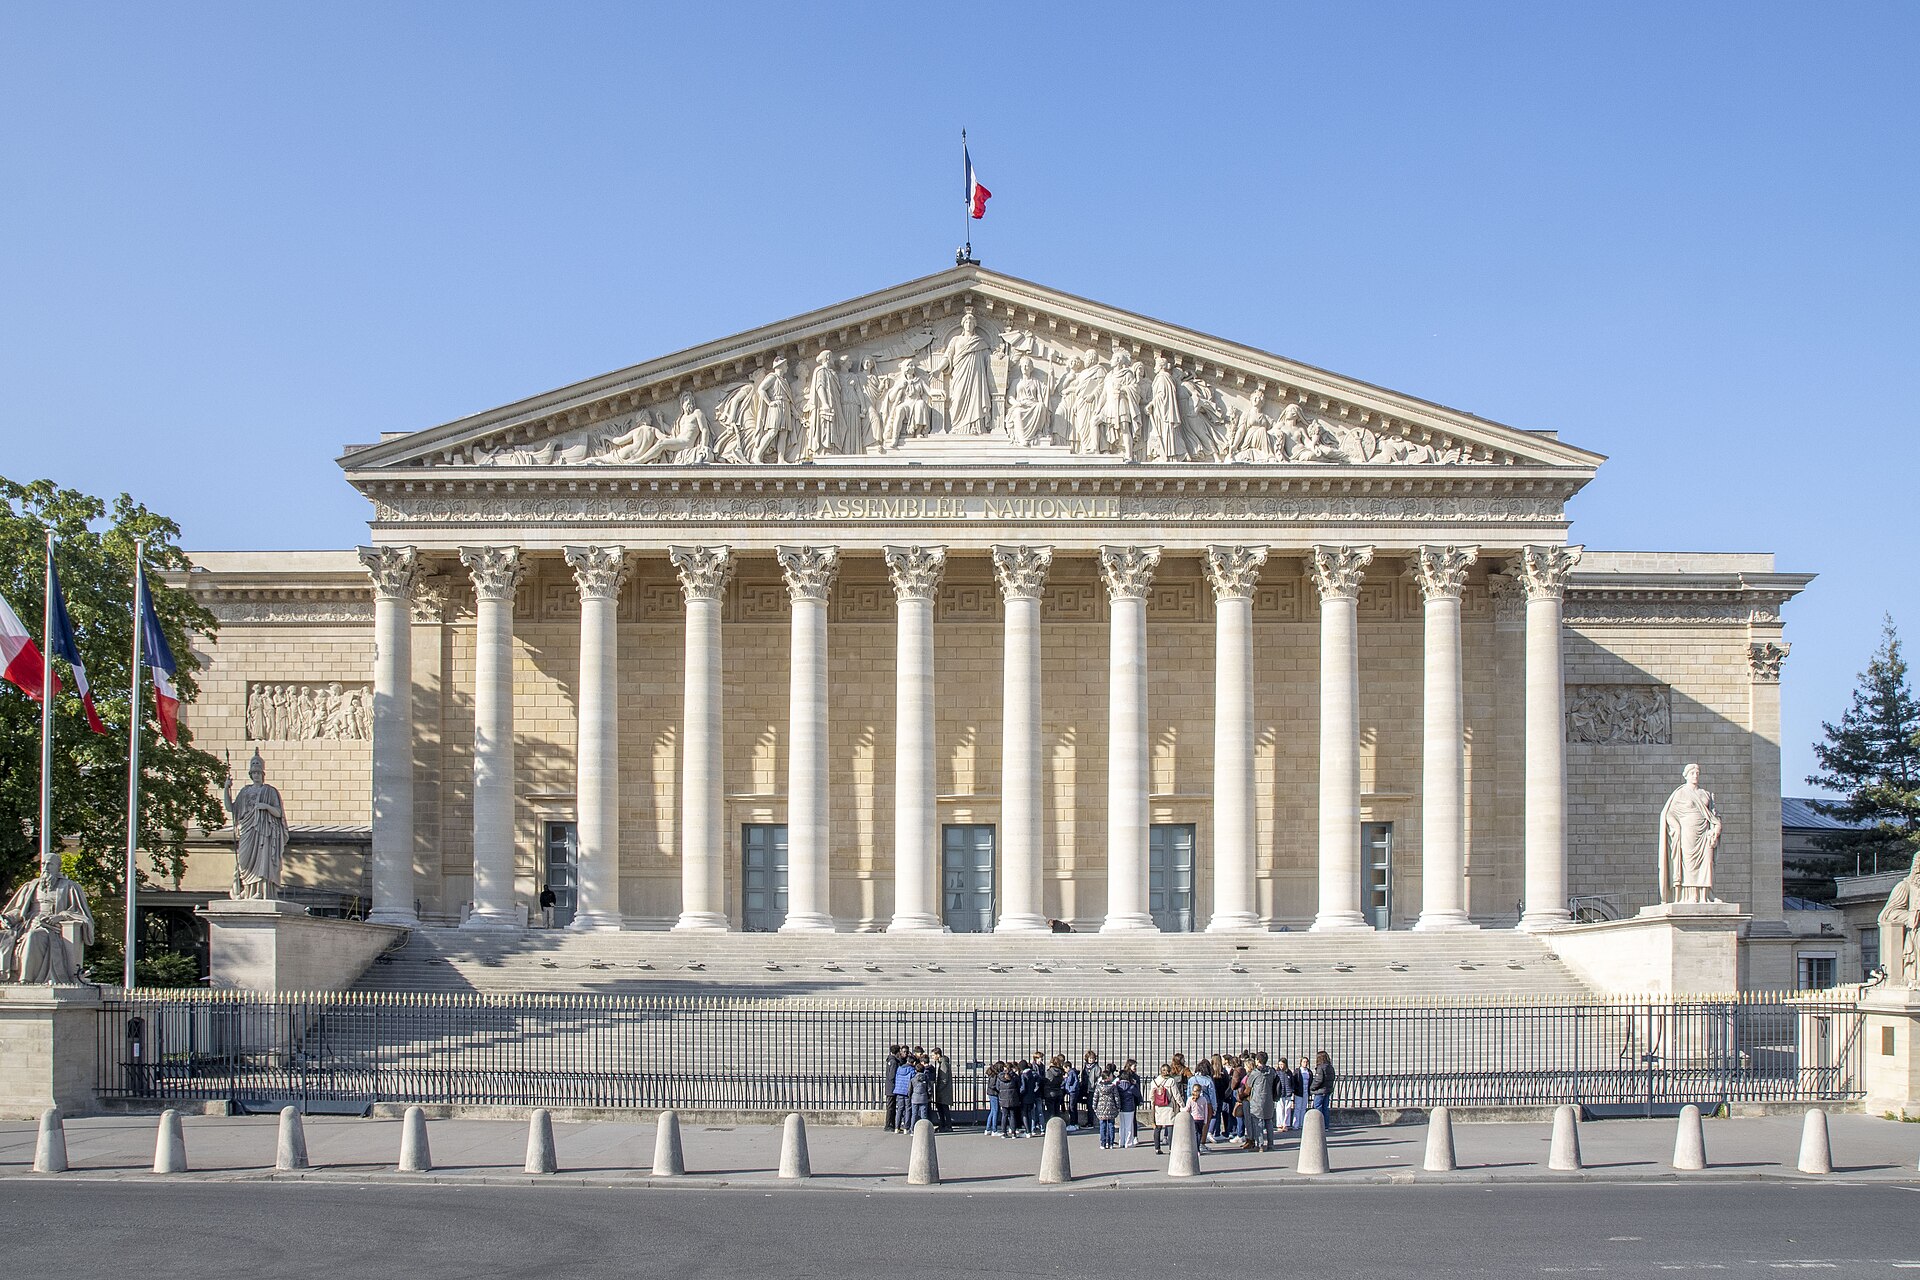
Le blocage politique complique le tout. Emmanuel Macron a dissous l'Assemblée nationale, la chambre basse du Parlement, en juillet 2024, et la paralysie législative s'est installée depuis. M. Peloso estime que, peu importe qui remportera la prochaine présidentielle, il est très peu probable qu'un gouvernement obtienne une majorité à l'Assemblée. Il ne voit pas non plus de candidat prêt à imposer une rigueur budgétaire comme celle de l'Espagne, de l'Italie ou de la Grèce durant la décennie précédente. Sans elle, dit-il, la situation ne pourra pas s'améliorer.
Jérémie Peloso nuance toutefois le tableau : le coût de la dette « n'a pas encore atteint un niveau de cercle vicieux », c'est-à-dire une spirale où la hausse des taux alimente la hausse de la dette.
Un budget équilibré ne met pas à l'abri de la hausse des taux, mais il laisse une marge quand les crises s'accumulent. La France, elle, n'en a plus beaucoup. La leçon pour ici tient en une question : combien coûterait notre dette si les taux remontaient, et qui paierait la facture?